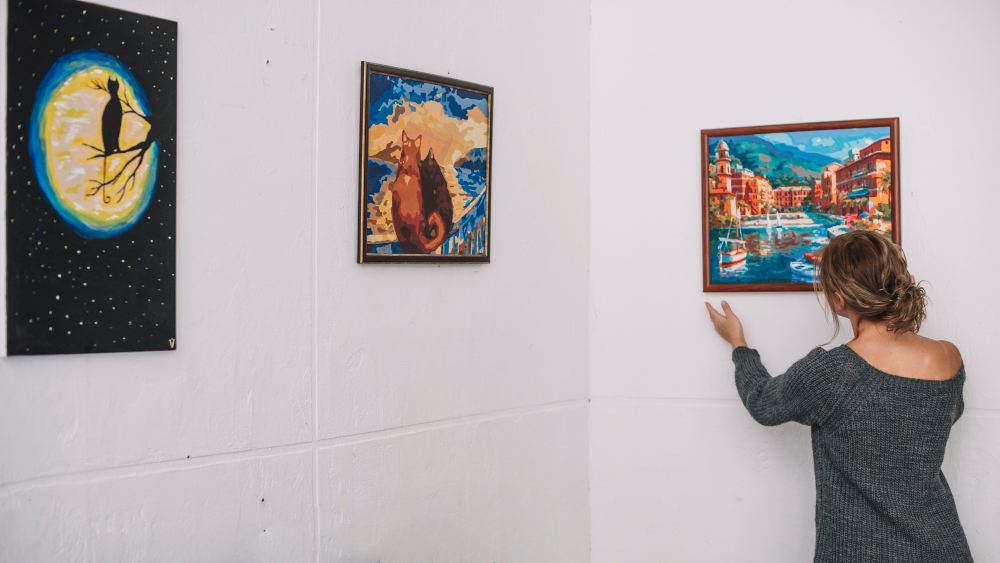
Sábado por la mañana en una feria de arte contemporáneo. Delante de un lienzo de formato mediano, alguien consulta el precio, hace cuentas y se pregunta en voz baja si aquello, además de quedar bien en el salón, podría valer el doble dentro de quince años. La duda es legítima, y tiene una respuesta menos romántica de lo que parece.
Comprar un cuadro porque gusta y comprarlo como activo alternativo son dos operaciones distintas. El coleccionista se mueve por afinidad estética o cultural, mientras que el inversor mira cuánto puede revalorizarse la pieza, cuánto tardaría en venderla, qué gastos arrastra y durante cuántos años tendrá el dinero inmovilizado. Las dos miradas caben en la misma persona, y de hecho esa mezcla de cálculo y emoción no la ofrece ningún fondo ni ningún bono.
Lo explica un análisis publicado el 31 de agosto de 2026 en el blog de una entidad bancaria española, que plantea el asunto al revés de lo habitual. La pregunta útil, según ese texto, es qué hueco puede ocupar una obra dentro de un patrimonio bien repartido, y la respuesta cambia con cada bolsillo.
De la falta de liquidez a los gastos de seguro y conservación, todo lo que tienes que saber
Empecemos por lo incómodo. Una acción cotizada se vende en segundos y a un precio que aparece en pantalla. Con una escultura o una fotografía de autor eso no ocurre, y puede pasar mucho tiempo hasta que aparezca un comprador dispuesto a pagar lo que se pide. Esa falta de liquidez obliga a pensar en plazos largos y a no meter ahí dinero que pueda hacer falta mañana.
Luego están las facturas. Custodia, transporte, seguro, conservación, restauración si la pieza se deteriora, comisiones de intermediarios y gastos de autenticación. Sumadas, se comen una parte de la rentabilidad real, así que es mejor anotarlas antes de firmar y no después.
Queda un tercer problema, que es saber cuánto vale lo que se tiene. Un bono paga cupones y una acción reparte dividendos, pero un cuadro no genera ningún ingreso periódico. Su precio sale de la calidad de la pieza, de la carrera de quien la firma, de si es única, de su origen y de cuánta gente la quiera en ese momento. Buena parte de esa tasación descansa en la opinión de quienes compran, que varía con el tiempo.
¿Y qué se gana a cambio? Dos cosas, ambas con letra pequeña. La primera es diversificar. El arte no se mueve forzosamente al compás de la bolsa ni de la deuda, y hay etapas en las que sigue su propio camino. Eso no lo convierte en un escudo frente a caídas del resto de la cartera, ni esa independencia se mantiene siempre igual.
La segunda es la revalorización a muy largo plazo. Hay artistas y piezas concretas cuyo precio ha subido mucho, pero son casos aislados que no sirven para predecir cómo irá el conjunto del mercado. Nadie garantiza un rendimiento.
Para entrar hay dos puertas. La clásica consiste en adquirir la pieza en una galería, una casa de subastas, una feria o el mercado secundario. Quien compra así se lleva el objeto a casa, y con él las obligaciones de guardarlo, asegurarlo, moverlo con cuidado y tener sus papeles en regla.
La otra puerta pasa por los fondos dedicados al arte y por plataformas de compra fraccionada, donde varias personas se reparten la propiedad de una obra cara que ninguna compraría sola. Cada vehículo funciona a su manera y asume un nivel de riesgo diferente. Antes de poner dinero toca averiguar quién lo gestiona, con qué criterio elige las piezas, qué comisiones cobra y cómo se sale cuando llegue el momento de vender.
El primer paso, en cualquiera de los dos casos, es formarse. No hace falta un doctorado en historia del arte. Basta con entender cómo se forman los precios y qué riesgos existen, y a quien empieza le resulta práctico tratar con galeristas y otros profesionales del sector que conozcan a los artistas y el recorrido de sus cotizaciones.
El segundo es poner un tope. El análisis recomienda decidir desde el inicio cuánto dinero se va a gastar y qué parte máxima del patrimonio supone, sin dar una cifra válida para todo el mundo. La proporción depende de los objetivos, del plazo, del efectivo disponible y de cuánto riesgo tolere cada cual. El arte es un complemento del plan, nunca su centro.
El tercero, revisar la documentación con lupa. Historial de propietarios, certificados de autenticidad, registros e informes periciales permiten reconstruir la trazabilidad de la pieza desde que salió del estudio. Fiarse solo de la moda o del nombre del autor es mala idea.
Quien reside en España tiene que sumar la parte fiscal. La Ley 19/1991, del Impuesto sobre el Patrimonio, deja exentas las obras de arte y antigüedades cuyo valor no supere los límites fijados en la Ley 16/1985, del Patrimonio Histórico Español. Y si al vender hay beneficio, este tributa como ganancia patrimonial en el IRPF, igual que ocurre con unas acciones o un piso.
¿Es rentable, entonces? A largo plazo puede serlo, siempre que se haya elegido bien la pieza y no se haya pagado de más por ella, porque el precio de entrada pesa tanto como el talento del artista. Quien compre con esas cuentas hechas tendrá, como mínimo, algo que mirar en la pared mientras espera.
Esta información es general y no constituye asesoramiento financiero ni fiscal personalizado.


